Как понять, что вы тратите больше, чем зарабатываете — и что с этим делать
Кратко
Если ваши расходы регулярно превышают доходы, вы постепенно уходите в финансовый минус. В этой статье — как быстро диагностировать проблему, какие инструменты помогают видеть реальное положение дел и практический план действий, чтобы вернуться в плюс без лишнего стресса.
Финансы легко потерять из виду. Часто люди зарабатывают меньше, чем тратят, но продолжают вести привычный образ жизни. Это приводит к постепенно растущим кредитным долгам и сокращающимся сбережениям. Иногда семья годами живёт «в красном», прежде чем кто‑то замечает проблему.
В этой статье вы найдёте:
- признаки того, что вы живёте не по средствам;
- инструменты для быстрой диагностики (автоматические сервисы и шаблоны);
- практические приёмы для экстренного сокращения расходов;
- пошаговый план выхода из минуса и укрепления финансовой подушки.
Важно: советы адаптированы под разные ситуации — одинокий взрослый, пара с детьми, семья с нерегулярным доходом.
Признаки того, что расходы превышают доходы
Если вы не уверены, в плюсе вы или в минусе, проверьте следующие маркеры:
- остаток на счёте уменьшается из месяца в месяц;
- кредитные карты используются для покрытия регулярных расходов;
- вы чаще берёте быстрые кредиты или овердрафты;
- сбережения сокращаются или исчезают;
- вы откладываете оплату счетов до крайнего срока.
Если хотя бы два из этих пунктов верны — пора действовать.
Важно: временные просадки (урл в работе, разовая крупная покупка) отличаются от системной проблемы. Первый случай решается краткосрочным планом, второй — реорганизацией бюджета.
Короткие определения (1‑строчные)
- Бюджет — план доходов и расходов на период.
- Переменные расходы — траты, которые можно изменить (еда вне дома, развлечения).
- Постоянные расходы — обязательные платежи (жильё, коммунальные услуги, кредиты).
- Подушка безопасности — накопления на 3–6 месяцев жизни.
Инструменты для диагностики и почему они работают
Простейшая цель — понять, куда уходит каждая сумма. Для этого подойдут два подхода:
- автоматические сервисы, которые подтягивают транзакции и агрегируют расходы;
- ручные таблицы (Excel/Google Sheets) и шаблоны для точного контроля.
Ниже — разбор популярных вариантов, преимущества и ограничения, а также советы по безопасности.
Попробуйте Mint (пример автоматического сервиса)
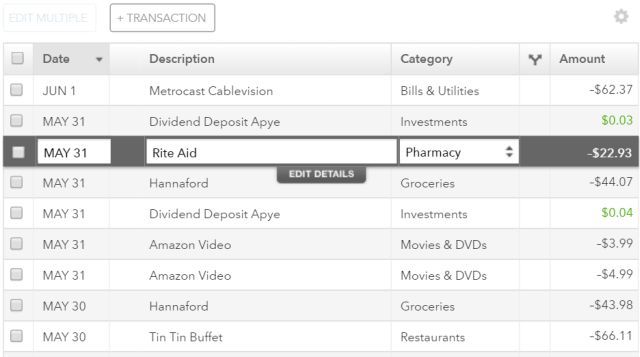
Mint — пример сервиса, который подключается к вашим банковским счетам и автоматически подтягивает историю транзакций. После импорта транзакций сервис пытается сопоставить каждую покупку с категорией расходов (еда, транспорт, развлечения и т.д.).
Плюсы автоматизации:
- быстрое агрегирование расходов;
- наглядные графики и тренды;
- предложения по бюджету на основе реальной истории трат.
Ограничения и важные замечания:
- не всегда точные категории — придётся править исключения;
- для некоторых пользователей приемлемы вопросы приватности при предоставлении учётных данных;
- если у вас сложный набор источников дохода (cash, частичные переводы, несколько карт), потребуется ручная донастройка.
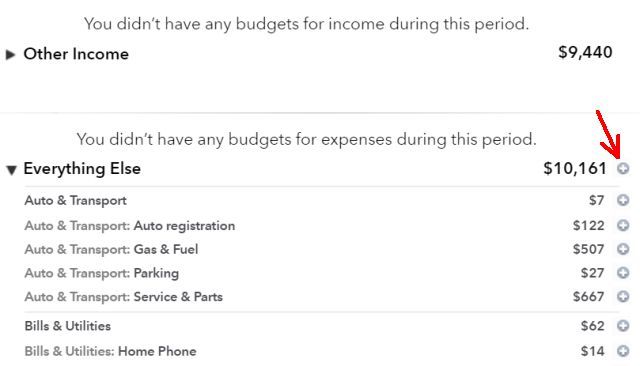
Как использовать автоматический сервис эффективно:
- Подключите все основные счета и карты.
- Дайте сервису собрать данные за последние 3 месяца.
- Проверьте и скорректируйте категории (это важный шаг).
- Перенесите обязательные платежи в раздел фиксированных расходов.
- Проанализируйте тренды — что растёт, что уменьшается.
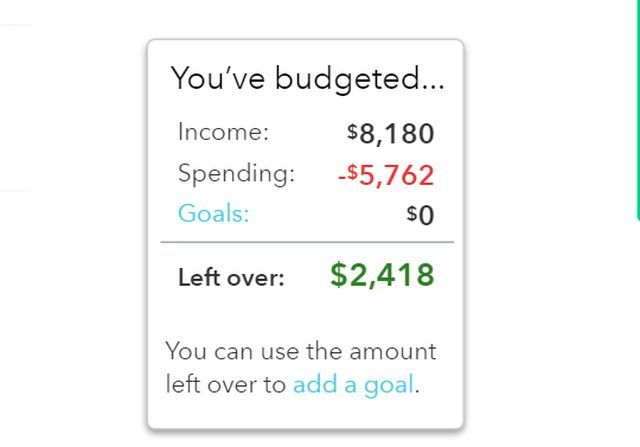
Раздел “Тенденции” или “Trends” (в разных сервисах) даёт быстрое визуальное представление, где сосредоточены расходы: жильё, транспорт, еда, покупки, путешествия и т.д. Это помогает найти «жирные» места для сокращения.
Когда автоматизация подводит
- квартальные или редкие покупки (ремонт, крупная техника) могут искажать среднее;
- бизнес‑операции смешиваются с личными расходами — лучше держать отдельные счёта;
- если вам важно 100% соответствие, используйте автоматизацию как стартовую точку, а затем корректируйте вручную.
Шаблоны Google и Excel — если вы предпочитаете ручной контроль
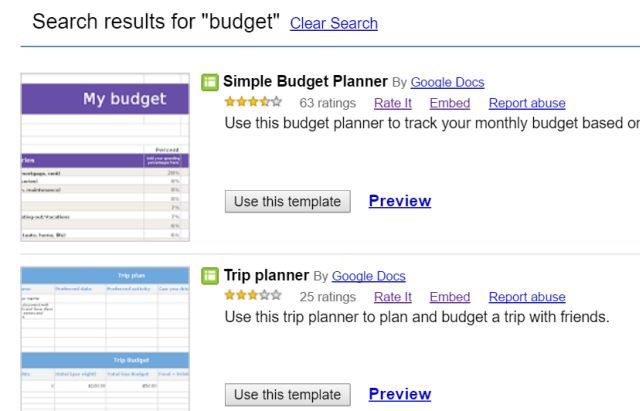
Некоторые люди не доверяют внешним сервисам или хотят полную прозрачность. В этом случае удобны шаблоны бюджета в Google Sheets или Excel. Шаблон помогает систематизировать доходы и расходы и показывает остаток месячного бюджета.
Плюсы шаблонов:
- полная конфиденциальность (файл у вас или в вашем облаке);
- гибкость в настройке категорий и периодов;
- можно импортировать и категоризировать транзакции вручную для максимальной точности.
Минусы:
- требуется время на заполнение и поддержание актуальности;
- ручная классификация — трудоёмкая задача.
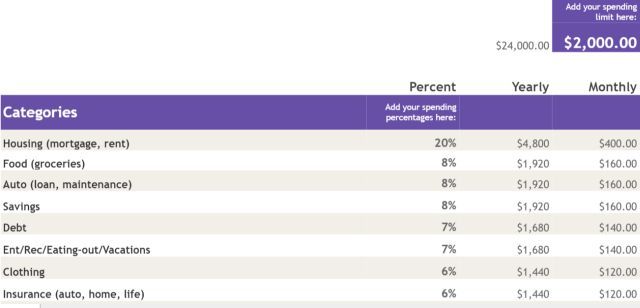
Советы по работе с шаблонами:
- скачайте выписки за 3 месяца и категоризируйте все транзакции;
- объедините одинаковые платежи (повторяющиеся подписки, коммуналка);
- заведите колонку «степень важности»: обязательно/возможное/излишнее;
- настройте сводную таблицу или простые формулы для подсчёта итогов по категориям.
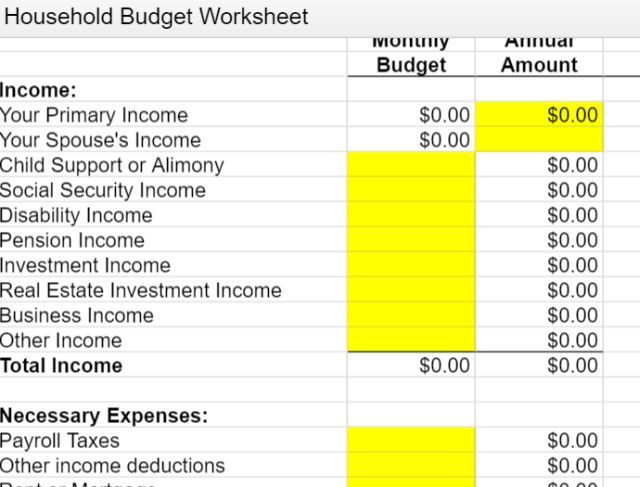
Если вы знакомы с Excel, изучите формулы SUMIF, QUERY, сводные таблицы и условное форматирование — это ускорит анализ.
Подход YNAB — бюджетирование по приходам
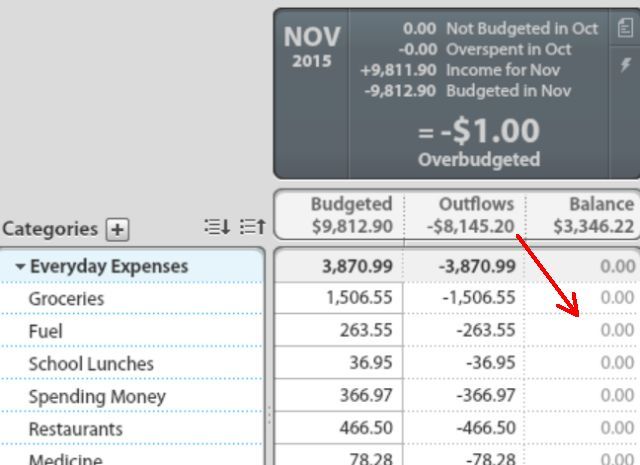
YNAB (You Need A Budget) предлагает принцип «распределяй каждую единицу денег»: вы планируете только те суммы, которые уже получены. Это снижает риск перерасхода и мотивирует выделять деньги на приоритеты.
Преимущества метода:
- дисциплина и явное распределение каждой зарплаты;
- помогает избежать «поживания за счёт будущих доходов»;
- ясность приоритетов.
Ограничение: этот метод не решает фундаментальную проблему, если доходы стабильно меньше расходов. В этом случае придётся сокращать обязательные траты или искать дополнительный доход.
Экстренные меры, если вы уже в минусе
Если вы определили, что расходы превышают доходы — действуйте планово. Ниже — пошаговый план с конкретными шагами.
Шаг 1. Трёхмесячный разбор
- соберите выписки за последние 3 месяца по всем счётам и картам;
- отметьте повторяющиеся платежи и разовые большие траты;
- выделите обязательные и переменные расходы;
- используйте автоматический сервис или шаблон, чтобы получить цифры по категориям.
Если вы не уверены, где искать выписки, обратитесь в интернет‑банк: в большинстве российских банков есть загрузка выписки в форматах PDF/CSV.
Шаг 2. Строгая ревизия переменных расходов
- перечислите все переменные расходы (еда вне дома, подписки, развлечения, хобби);
- сократите каждый пункт на 5–15% — не пытайтесь резать всё сразу слишком сильно;
- начните использовать «конверты» для наличных лимитов: снимайте заранее фиксированную сумму на неделю/месяц и тратьте только её.
Совет: резкие урезания часто не выдерживаются. Ставьте достижимые шаги. Снижение в каждом пункте на 10% быстрее приведёт к стабильному результату, чем экстремальная экономия, которую вы не выдержите.
Шаг 3. Работа с обязательными расходами
- звоните поставщикам услуг и ищите более дешёвые тарифы (интернет, мобильная связь, страховки);
- сравните предложения банков: возможно, стоит объединить счета или перевести карту с платой за обслуживание на бесплатную;
- пересмотрите страховые и абонентские услуги — некоторые можно временно приостановить.
Шаг 4. Долги и приоритеты платежей
- составьте список долгов по ставке и сумме;
- платите сначала по долгам с высокой ставкой (%), но не забывайте о минимальных платежах по остальным кредитам;
- при невозможности платить — связывайтесь с кредиторами и просите реструктуризацию или отсрочку; многие банки идут навстречу при прозрачном объяснении ситуации.
Шаг 5. План на 3–6 месяцев
- установите цель выхода из минуса: какова необходимая экономия или дополнительный доход;
- ежемесячно фиксируйте результат и корректируйте план;
- после стабилизации начните формировать подушку на 3–6 месяцев.
Метод «Конверты» — как это работает на практике
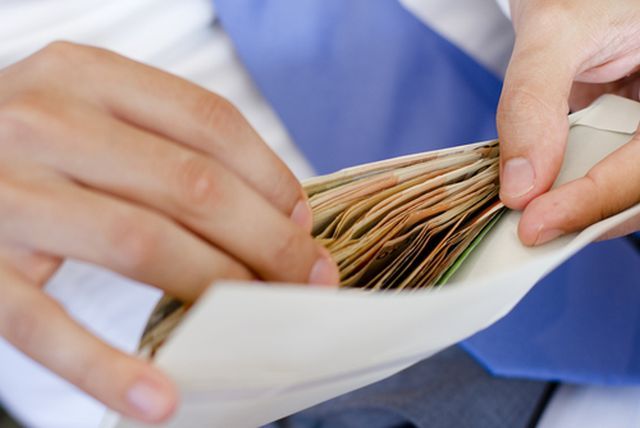
Метод прост: наличные для переменных трат вы кладёте в отдельные конверты. В конверте только та сумма, которую вы выделили на этот тип расходов в месячном бюджете. Если деньги кончились — дополнительной траты нет.
Плюсы:
- физическая привязка денег к лимиту пугает меньше, чем абстрактный баланс карты;
- помогает сократить импульсивные покупки.
Минусы:
- неудобен при частой безналичной оплате;
- требует дисциплины и контроля.
Примеры креативной экономии (идеи для всех)
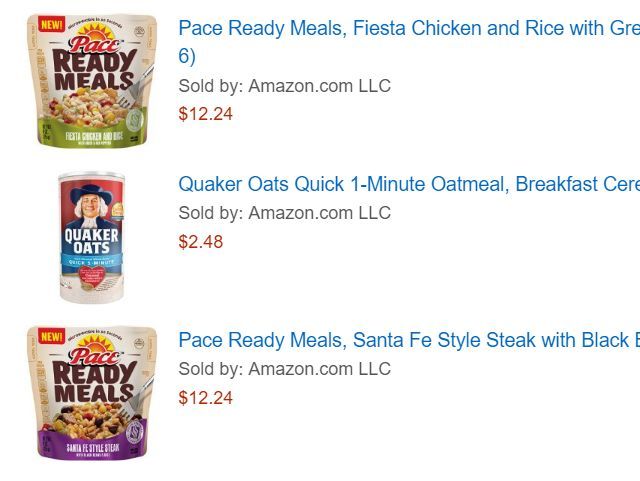
- готовьте еду заранее и берите на работу — это часто сокращает расходы на питание в 2–4 раза;
- замените дорогостоящие бренды на более дешёвые эквиваленты в супермаркете;
- отмените ненужные подписки и премиум‑сервисы, которыми вы не пользуетесь;
- ищите акции и оптовые предложения для регулярных покупок;
- рассматривайте временную подработку или монетизацию навыков.
Одна простая идея автора: заменить регулярные обеды в корпоративной столовой на домашние перекусы и сэкономить значительную сумму в неделю. Такие мелкие изменения легко масштабируются на месяц.
Книги и ресурсы для вдохновения
- The Tightwad Gazette — книга с множеством практических идей по экономии. Несмотря на возраст, там много нестандартных решений.
- Блоги по личным финансам и русскоязычные сообщества — полезно черпать идеи и проверять лайфхаки.
Альтернативные подходы и когда они работают
- Жёсткая урезка расходов (радикальная экономия) — работает быстро, но сложно поддерживается долго.
- Увеличение дохода (подработка, фриланс) — эффективный путь, если есть свободное время и навыки.
- Консолидация долгов — может снизить процентную нагрузку при правильных условиях.
Каждый подход уместен в зависимости от вашей ситуации. Часто оптимальный путь — сочетание сокращения расходов и повышения дохода.
Контроль рисков и безопасность данных
Если вы используете автоматические сервисы, обратите внимание на:
- репутацию сервиса и отзывы;
- какие именно права доступа вы предоставляете (только чтение транзакций или полный доступ);
- хранение данных и шифрование.
Если вы сомневаетесь, используйте шаблон и вносите данные вручную.
Локальные сервисы и банковские инструменты
В разных странах популярны свои банковские приложения и агрегаторы. В России у многих пользователей есть мобильные приложения банков, которые уже умеют показывать категорийный отчёт по тратам. Также существуют локальные приложения‑агрегаторы и бюджетные сервисы. Оцените удобство и безопасность перед использованием.
Пошаговый стандартный операционный план (SOP) выхода из красной зоны
- Соберите выписки за 3 месяца.
- Классифицируйте расходы: обязательно/переменное/необязательно.
- Настройте инструмент (автоматический сервис или шаблон).
- Сократите переменные расходы на 10% в каждом пункте.
- Пересмотрите тарифы и услуги по обязательным платежам.
- Составьте план оплаты долгов: минимальные платежи + приоритеты по ставке.
- Ведите учёт еженедельно, корректируйте план.
- После трёх месяцев стабильности начните формировать подушку безопасности.
Критерии приёмки — когда можно сказать, что вы вышли из минуса
- положительный остаток по итогам месяца минимум 2 месяца подряд;
- уменьшение долговой нагрузки (процент от ежемесячного дохода, выделяемый на долги) не растёт;
- наличие накоплений на 1 месяц жизни (минимум), затем 3–6 месяцев.
Ролевые чек‑листы (быстрые инструкции по ситуациям)
Чек‑лист для одного человека:
- собрать выписки за 3 месяца;
- исключить личные и рабочие смешения расходов;
- выделить минимум 15% дохода на долг/накапления;
- применить конверты на переменные траты.
Чек‑лист для семьи с детьми:
- собрать все семейные счета отдельно;
- еженедельно обсуждать семейный бюджет на коротком собрании;
- определить 3 приоритета расходов и минимизировать остальные;
- искать семейные скидки и программы лояльности.
Чек‑лист для нерегулярного дохода:
- считать средний доход за 6–12 месяцев;
- планировать бюджет исходя из «среднего минимума»;
- держать большую подушку (6+ месяцев) для сглаживания колебаний.
Пример сценариев, когда перечисленные методы не работают
- Когда долг растёт быстрее, чем вы можете экономить — нужна профессиональная консультация по реструктуризации долга.
- Если вы столкнулись с серьёзным снижением дохода (потеря работы) — временно активируйте радикальные меры: переговоры с кредиторами, отказ от крупных расходов.
- При мошенничестве на счёте — немедленно блокируйте карты и связывайтесь с банком.
Решающее дерево принятия решений (Mermaid)
flowchart TD
  A[Проверили баланс и выписки за 3 месяца?] -->|Нет| B[Соберите выписки и посчитайте]
  A -->|Да| C[Доход >= расходы?]
  C -->|Да| D[Удерживайте и формируйте подушку]
  C -->|Нет| E[Вы в минусе — применять экстренный план]
  E --> F{Можно ли сократить переменные расходы на 10%?}
  F -->|Да| G[Снизьте переменные расходы]
  F -->|Нет| H{Можно ли увеличить доход?}
  H -->|Да| I[Найдите дополнительный доход]
  H -->|Нет| J[Переговоры с кредиторами и реструктуризация]
  G --> K[Проверка через месяц]
  I --> K
  J --> K
  K --> C
(Диаграмма помогает пройти базовые проверки и выбрать дальнейшие шаги.)
Шаблон краткой оценки бюджета (таблица‑чек‑лист)
- Доходы (среднее за 3 мес): __
- Фиксированные расходы: __
- Переменные расходы: __
- Долги (общая сумма): __
- Минимальные платежи (в месяц): __
- Целевой остаток для выхода в плюс: __
Заполните эту форму и используйте как стартовую точку для действий.
Риски и способы их снижения
- Риск: недостаточная дисциплина. Митигатор: автоматизируйте переводы в накопления.
- Риск: слепая вера в автоматические категории. Митигатор: проверяйте и правьте вручную.
- Риск: потеря доступа к сервису. Митигатор: сохраняйте локальные копии выписок.
Короткая методология коррекции бюджета
- Диагностика — цифры и факты за 3 месяца.
- Планирование — выделение обязательных платежей и резервов.
- Действие — сокращение, переговоры, при необходимости — поиск дохода.
- Контроль — еженедельный учёт и месячная сверка.
Когда обращаться к специалисту
- если долг стал неконтролируемым и вы получаете штрафы и судебные уведомления;
- если вы не справляетесь с переговорами по долгам самостоятельно;
- если доход резко упал и необходимо составить план реструктуризации финансов.
Заключение
Понять, тратите ли вы больше, чем зарабатываете, обычно несложно — достаточно честно посмотреть на выписки и посчитать средние значения. Технические инструменты (автоагрегаторы или шаблоны) помогают увидеть картину быстро. Главное — не паниковать и действовать по шагам: диагностика, минимальные коррекции, работа с долгами и постепенное накопление подушки.
Начните с малого: соберите выписки, проанализируйте три месяца, попробуйте сократить переменные расходы на 10% и посмотрите результат через месяц. Даже небольшие устойчивые улучшения со временем приводят к большой стабильности.
Поделитесь опытом: какие инструменты помогли вам в самый трудный период? Что оказалось самым устойчивым способом экономии для вашей семьи?
Изображения в статье: финансовые трудности, интерфейсы приложений для бюджета, шаблоны Google и Excel, идеи экономии, метод конвертов.
Изображение 1: financial troubles — иллюстрация семейной финансовой проблемы (фото). Изображение 2: интерфейс Mint с графиками расходов (скриншот). Изображение 3: пример добавления статьи расходов в бюджет приложения (скриншот). Изображение 4: график состояния бюджета в приложении (скриншот). Изображение 5: шаблоны бюджета в Google Drive (скриншот). Изображение 6: пример таблицы бюджета в Google Sheets (скриншот). Изображение 7: более сложный шаблон с подкатегориями (скриншот). Изображение 8: принципы распределения зарплаты по категориям (скриншот YNAB). Изображение 9: фотография конвертов с наличными для дисциплины расходов. Изображение 10: пакет недорогих перекусов для работы.
Авторские права на изображения: financial troubles by Photographee.eu via Shutterstock, Mattia Menestrina via Shutterstock.
Похожие материалы
Несколько аккаунтов Skype: Multi Skype Launcher
Журнал для работы: повысить продуктивность
Персональные звуки уведомлений на Android
Скачивание шоу Hulu для офлайн‑просмотра
Microsoft Start: персонализированная новостная лента