
Как управлять личными финансами: лучшие приложения и сайты

Быстрые ссылки
- Mint
- Банковские приложения
- Digit
- Credit Karma
- BillGuard
- You Need a Budget
Управление ежемесячным бюджетом не всегда простое дело. С непостоянными счетами, внезапными тратами и растущими тратами на продукты помощь телефона или браузера — нормальное решение. Ниже — детальный путеводитель по приложениям, плюс практические чек-листы, методики выбора и контроль безопасности.
Введение
Если вы хотите понять, куда уходят деньги, сэкономить на регулярных расходах и защититься от мошенников, современные мобильные и веб-инструменты делают это проще. В обзоре — как работают ключевые сервисы, когда они полезны, а когда лучше выбрать альтернативу.
Mint
Mint — популярный выбор для начинающих. Прост в освоении, объединяет счёты, карты и бюджеты в одном интерфейсе и показывает визуальные отчёты расходов.
Что умеет:
- Автоматически связывает банковские счета, карты и счета за коммунальные услуги.
- Позволяет создавать категории бюджета (развлечения, продукты, медицина) и следить за перерасходом.
- Еженедельные и ежемесячные отчёты с подсказками по оптимизации затрат.
Советы по использованию:
- Настройте категории и правила автоматически разбиения транзакций сразу после подключения счёта.
- Установите уведомления о превышении лимитов и о крупных транзакциях.
- Используйте отчёты для корректировки бюджетов каждые 1–2 месяца.
Ограничения:
- Ограниченные возможности кастомизации отчётов для продвинутых пользователей.
- Зависимость от подключения банков; иногда обновления транзакций задерживаются.
Когда Mint не подойдёт:
- Если вам нужен детальный учёт по проектам/клиентам (лучше использовать отдельный бухгалтерский софт).
Альтернативы:
- YNAB (You Need a Budget) для строгой «zero-based» методики бюджетирования.
- Комплексные бухгалтерские решения для малого бизнеса.
Банковские приложения
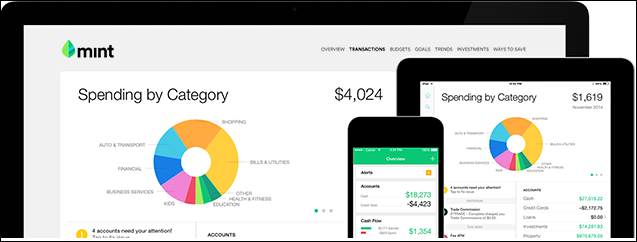
Приложение вашего банка — первый инструмент управления финансами. Большие банки и многие кредитные союзы предлагают мобильные приложения с основными функциями слежения за расходами и безопасностью.
Типичный функционал:
- Просмотр баланса и транзакций в реальном времени.
- Уведомления о низком балансе или подозрительных операциях.
- Встроенные инструменты для выставления счетов, переводов и планирования платежей.
Советы:
- Включите двухфакторную аутентификацию (2FA) и SMS/Push-уведомления о транзакциях.
- Настройте автоплатежи для регулярных счетов, но контролируйте лимит и дату списания.
Ограничения банковских приложений:
- Аналитика часто поверхностная — для углублённой работы лучше подключать сторонние приложения.
- Не все банки поддерживают экспорт транзакций в удобных форматах.
Когда использовать банковское приложение:
- Для быстрых проверок баланса, переводов и официальных уведомлений от банка.
Digit
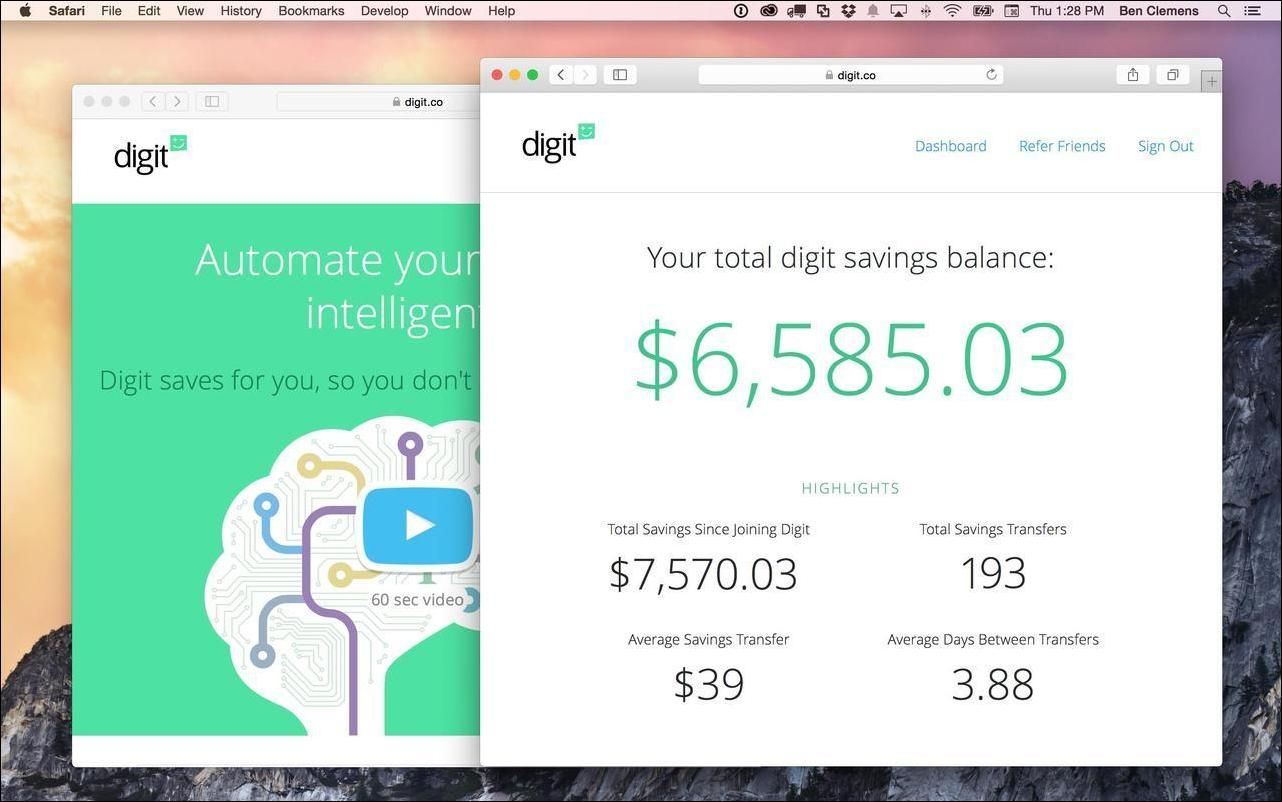
Digit автоматизирует накопления на основе анализа ваших расходов. Это подход «отложи немного, когда можешь» — приложение переставляет небольшие суммы на сберегательный счёт так, чтобы вы этого почти не замечали.
Как работает:
- Алгоритм анализирует доходы и расходные шаблоны, затем переводит безопасные суммы в сбережения.
- Комиссия взимается только при достижении определённой суммы накоплений (условия меняются, проверяйте актуальную политику).
Плюсы:
- Подходит людям, которым трудно отложить деньги вручную.
- Автоматизация снижает риск срыва накоплений.
Минусы:
- Комиссия за сервис — оцените, стоит ли экономия затрат.
- Алгоритм может недооценить или переоценить вашу текущую финансовую гибкость в период нестабильных расходов.
Когда Digit не срабатывает:
- При частых резких колебаниях доходов.
- Если у вас уже есть строгий план сбережений и вы контролируете всё вручную.
Альтернативы:
- Ручные правила автопереводов с использованием функций банка.
- Счета-«облигации» или депозиты для фиксированных накоплений.
Credit Karma
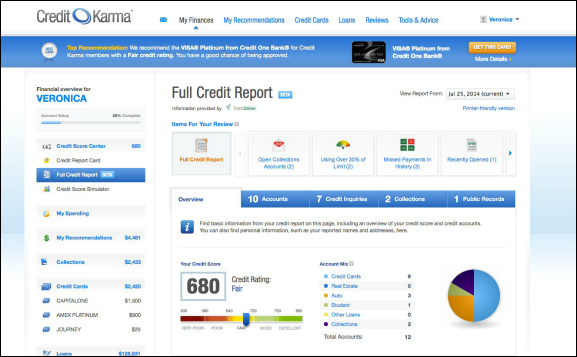
Credit Karma помогает отслеживать кредитный рейтинг и находит предложения по кредитам и картам, которые соответствуют вашему профилю.
Что важно знать:
- Предоставляет бесплатный доступ к кредитным отчётам и оценкам на основе популярных бюро.
- Анализирует ваши траты и кредитную историю, чтобы подбирать релевантные кредитные предложения.
Советы:
- Используйте сервис для мониторинга влияния новых займов или заявок на рейтинг.
- Сравнивайте реальные условия кредитных предложений (APR, сроки, комиссии), а не только «подходит/не подходит».
Ограничения:
- Не заменяет полноценную консультацию с кредитным консультантом при крупной покупке.
BillGuard
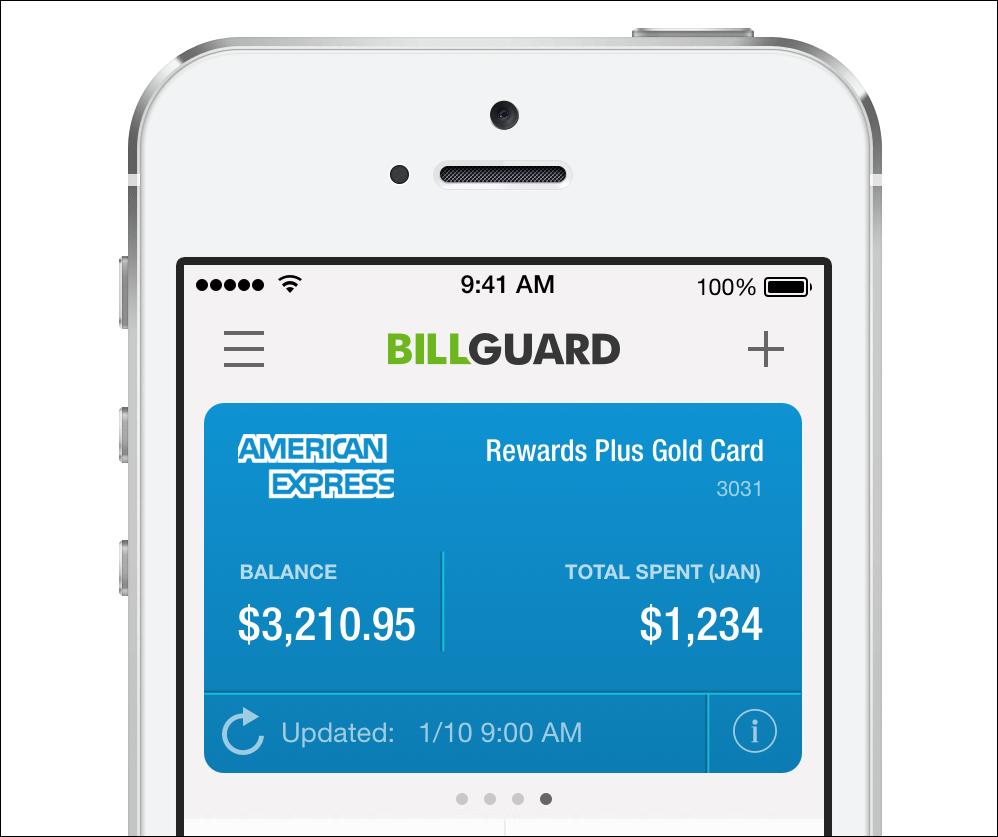
BillGuard (или аналогичные сервисы мониторинга транзакций) специализируется на обнаружении подозрительных списаний и потенциальном мошенничестве.
Как он помогает:
- Анализирует транзакции и отмечает необычные операции на основе шаблонов и краудсорсинга.
- Уведомляет вас по SMS/email/Push при подозрительных действиях и подсказывает шаги для блокировки и возврата средств.
Практические рекомендации:
- Подключите уведомления и реагируйте на первые алерты — ранняя реакция повышает шанс возврата средств.
- Сравните BillGuard с встроенной защитой вашего банка; часто хорошо использовать оба уровня защиты.
Когда BillGuard полезен:
- Для людей, подвергающихся частым онлайн-транзакциям и подпискам.
You Need a Budget
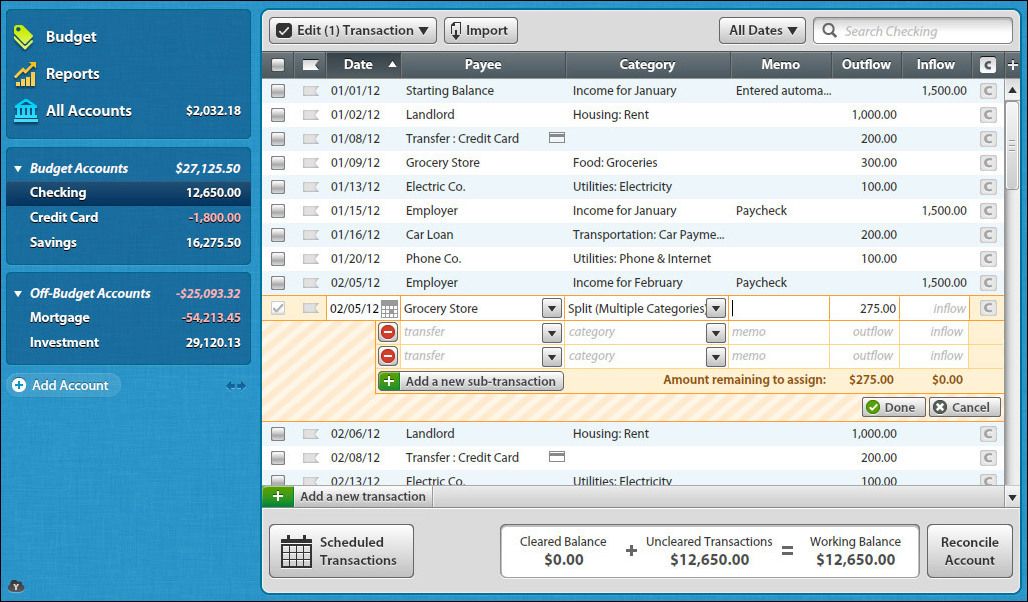
You Need a Budget (YNAB) — это инструмент для тех, кто хочет строгую систему учёта: распределять каждый доллар/рубль по назначению заранее (методика zero-based budgeting).
Особенности:
- Подход «дайте каждому рублю работу»: вы планируете расходы на основе доступных средств.
- Десктопный клиент с удобным рабочим столом и мобильным компаньоном.
Кому подходит:
- Людям, готовым тратить время на ручное планирование.
- Тем, кто хочет изменить финансовые привычки (контроль над импульсивными покупками).
Ограничения:
- Мобильная версия — дополнение, основной функционал в десктоп-клиенте.
- Требует дисциплины и регулярного обновления данных.
Как выбрать приложение — мини-методология
- Определите цель: учёт, накопления, защита от мошенничества или подбор займов.
- Оцените роль: студент, семья, фрилансер, пенсионер — у каждой роли разные приоритеты.
- Проверьте совместимость с банками и возможность экспорта данных.
- Оцените безопасность: 2FA, шифрование, политика приватности.
- Попробуйте бесплатный период и проверьте удобство рабочего процесса.
Краткая проверочная таблица перед внедрением:
- Поддерживает ли приложение автоматическое подключение банков?
- Можно ли экспортировать транзакции в CSV/QIF?
- Имеются ли уведомления о подозрительных платежах?
- Поддерживает ли приложение мультивалютность (если нужно)?
Помогательное дерево принятия решения
flowchart TD
  A[Начало: хочу управлять деньгами] --> B{Цель}
  B --> |Учёт| C[Mint или банковское приложение]
  B --> |Строгий бюджет| D[You Need a Budget]
  B --> |Накопления| E[Digit]
  B --> |Кредит| F[Credit Karma]
  B --> |Защита| G[BillGuard + банковское приложение]
  C --> H[Проверить экспорт и 2FA]
  D --> H
  E --> H
  F --> H
  G --> H
  H --> I[Тестовый период 2–4 недели]
Ролевые чек-листы
Чек-лист для студента:
- Подключите банковское приложение и включите уведомления.
- Настройте бюджет по основным категориям: аренда, еда, учёба, развлечения.
- Подключите инструмент для отслеживания кредитного рейтинга (если у вас есть кредиты).
Чек-лист для семьи:
- Создайте общий бюджет и отдельные подкатегории для детей, образования и коммунальных услуг.
- Используйте авторские правила автопереводов на накопительный счёт.
- Настройте оповещения о больших тратах и автоматические платежи по коммунальным услугам.
Чек-лист для фрилансера:
- Ведите учёт по проектам (экспорт транзакций в CSV).
- Откладывайте часть дохода на налоги и резервы.
- Используйте отдельный счёт для бизнеса и личных расходов.
Чек-лист для пенсионера:
- Установите простое приложение с крупным шрифтом и понятными уведомлениями.
- Настройте автоматические платежи и проверяйте выписки еженедельно.
- Подключите мониторинг мошенничества.
Шаблон месячного бюджета
Ниже — простой шаблон, который можно скопировать в таблицу или заметку.
| Категория | План (₽) | Факт (₽) | Разница (₽) |
|---|---|---|---|
| Доходы | 0 | 0 | 0 |
| Жильё (аренда/ипотека) | 0 | 0 | 0 |
| Коммунальные услуги | 0 | 0 | 0 |
| Продукты | 0 | 0 | 0 |
| Транспорт | 0 | 0 | 0 |
| Накопления | 0 | 0 | 0 |
| Развлечения | 0 | 0 | 0 |
| Непредвиденные расходы | 0 | 0 | 0 |
| Итого | 0 | 0 | 0 |
Критерии приёмки
- Экспортирует транзакции в удобном формате.
- Есть уведомления о крупных/подозрительных операциях.
- Поддерживается двухфакторная аутентификация.
- Интерфейс понятен вашей целевой роли.
Безопасность и конфиденциальность
Основные меры защиты:
- Всегда включайте двухфакторную аутентификацию.
- Используйте уникальные пароли и менеджер паролей.
- Проверяйте, какие права доступа запрашивает приложение (чтение счёта, инициирование платежей).
- Регулярно проверяйте выписки и немедленно реагируйте на подозрительные списания.
Примечание по конфиденциальности:
- Ознакомьтесь с политикой конфиденциальности приложения: где хранятся данные, шифрование, передача третьим лицам.
- Если приложение делится агрегированными данными с партнёрами, учитывайте это при выборе.
Миграция и совместимость
Как плавно перейти с одного сервиса на другой:
- Экспортируйте все транзакции и категории в CSV/OFX/QIF.
- Импортируйте в новый сервис в тестовом режиме.
- Сверяйте баланс и несколько выборочных транзакций.
- Отключите старый сервис только после 1–2 месяцев параллельной работы.
Совместимость:
- Уточните, поддерживает ли новый сервис ваш банк и валюту.
- Для бизнеса проверьте интеграции с бухгалтерским ПО.
Частые ошибки и когда это не сработает
- Ожидание мгновенного «волшебного» результата: инструменты помогают, но требуют дисциплины.
- Использование слишком большого числа приложений — фрагментация данных.
- Полная автоматизация без контроля — алгоритм может ошибаться во время необычных трат.
Когда лучше не полагаться на приложения:
- При сложной налоговой ситуации или спорных юридических вопросах — обращайтесь к профессионалу.
Совместимые альтернативы и локальные нюансы
- В разных странах популярны разные сервисы: проверьте местные предложения банков и финансовых приложений — они могут лучше поддерживать локальные банки и валюты.
- Внимание к интеграциям: локальные банки иногда не поддерживаются международными сервисами.
Риски и смягчение
Риски:
- Утечка данных при компрометации учётной записи.
- Неправильная категоризация транзакций.
- Комиссии за сторонние сервисы, которые съедают выгоду.
Митигаторы:
- Регулярный мониторинг активности и двухфакторная аутентификация.
- Резервное копирование экспортированных данных.
- Сравнение затрат на сервисы с потенциальной экономией.
Итог и рекомендации
Важно: начните с одной цели (учёт, накопления или защита) и выберите инструмент, который решает её лучше всего. Для большинства людей оптимальная связка — банковское приложение + Mint или YNAB + сервис для накоплений (Digit) + мониторинг мошенничества (BillGuard).
Краткие рекомендации:
- Если вы новичок: начните с Mint для общего учёта.
- Если хотите строгую дисциплину: попробуйте You Need a Budget.
- Если вам сложно копить: рассматривайте Digit.
- Если основной приоритет — защита: используйте BillGuard и включите уведомления банка.
Важно
Регулярно проверяйте настройки безопасности и не давайте приложениям лишних прав доступа к счёту. Периодически экспортируйте данные — это даст уверенность и возможность провести аудит.
Заметки
Выберите одну комбинацию инструментов и используйте её минимум 1–2 месяца, чтобы оценить эффект. Только на практике станет ясно, что работает именно для вашего образа жизни и дохода.
Итоговое резюме
Эффективное управление личными финансами сочетает автоматизацию, дисциплину и контроль безопасности. Правильно подобранные приложения сокращают рутину, помогают формировать привычки и защищают от мошенничества.
Авторские права на изображения: Flickr/ IntelFreePress, Mint.com, iTunes App Store, Digit Press Kit, Credit Karma Blog, BillGuard, YouNeedaBudget

Похожие материалы

Несколько аккаунтов Skype: Multi Skype Launcher

Журнал для работы: повысить продуктивность

Персональные звуки уведомлений на Android

Скачивание шоу Hulu для офлайн‑просмотра

Microsoft Start: персонализированная новостная лента
